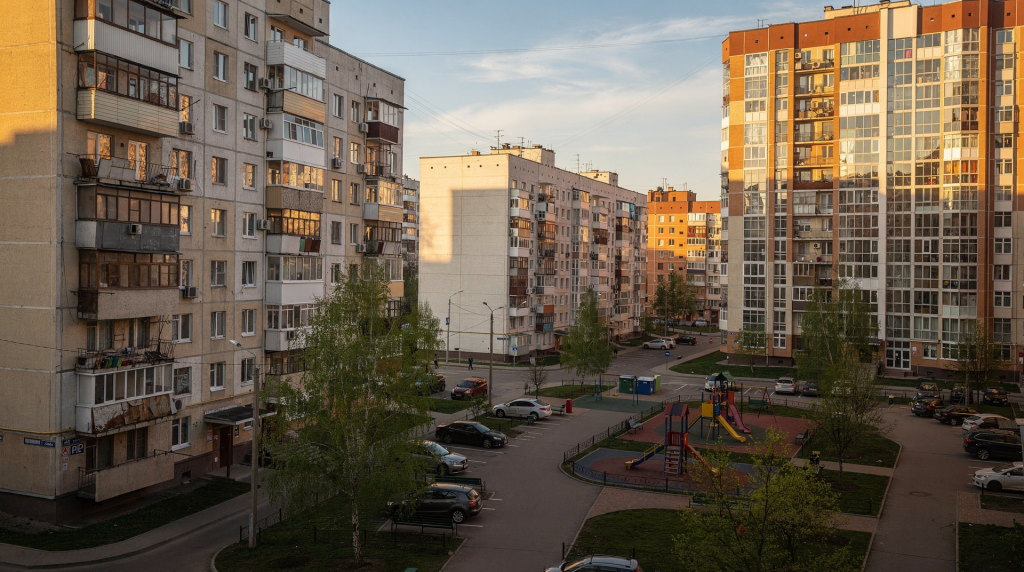
Парадокс российского рынка недвижимости в 2026 году: новостройки активно рекламируются, получают льготные ипотечные программы и выглядят как очевидный выбор, но при детальном расчёте вторичка всё чаще оказывается более рациональным решением. Дело не только в цене квадратного метра — разница в 60–65 тысяч рублей между первичкой и вторичкой по стране лишь верхушка айсберга. Настоящая экономия проявляется, когда считаешь полную стоимость владения: от момента подписания договора до дня, когда ты реально живёшь в квартире и не доплачиваешь за ожидание.
За годы работы с рынками недвижимости в разных странах я вывел простое правило: если вам нужен предсказуемый результат, а не инвестиционная ставка на будущее, готовое жильё почти всегда практичнее. В Буэнос-Айресе, где я консультировал русскоязычных экспатов, этот принцип работал железно — там никто не покупал «котлован» ради жизни, только готовые квартиры в сложившихся районах. В России ситуация сложнее из-за ипотечных программ, но логика та же: вторичка выигрывает там, где важны сроки, понятная инфраструктура и возможность проверить объект до сделки.
Когда вторичка действительно выигрывает
Главная ошибка, которую я регулярно вижу у покупателей — фокус исключительно на цене объявления. Это как сравнивать стоимость билета на самолёт без учёта багажа, трансфера и питания. На практике вторичное жильё может оказаться значительно выгоднее, если у вас есть чёткие жизненные ограничения: время, бюджет на переезд, необходимость быть в конкретном районе к началу учебного года или работы.
Вторичка часто лучше новостройки, если:
- жильё нужно быстро, без ожидания сдачи дома — а это в среднем от года до трёх лет, в зависимости от стадии строительства;
- важен уже сложившийся район с транспортом, школами и поликлиниками — особенно критично для семей с детьми, где логистика определяет качество повседневной жизни;
- нужен понятный метраж без сюрпризов по планировке — в новостройках реальная площадь после обмеров БТИ иногда отличается от проектной, и не в пользу покупателя;
- есть ограниченный бюджет и нет запаса на ремонт, мебель и временную аренду — а это сотни тысяч рублей, которые часто забывают закладывать в расчёты;
- покупка идёт под проживание, а не под рискованную ставку на рост цены — инвестиционные стратегии на первичке работают далеко не всегда, особенно в регионах.
По данным рынка 2026 года, медианная цена квадратного метра на вторичке остаётся заметно ниже, чем в новостройках: в марте 2026 года — 123,6 тыс. руб. против 187,8 тыс. руб. на первичном рынке. Это не просто статистика — это разница в 64 тысячи рублей с каждого метра. Для квартиры в 50 квадратов экономия на входе составляет более 3 миллионов рублей, и это без учёта дополнительных расходов, которые на первичке неизбежны. В крупных городах разрыв может быть ещё более ощутимым, особенно если сравнивать обычную вторичку с новыми проектами комфорт- и бизнес-класса, где застройщики закладывают в цену не только себестоимость, но и маркетинговую наценку за «престиж».
Где экономия на вторичке особенно заметна
Рынок недвижимости России неоднороден, и выбор между новостройкой и вторичкой сильно зависит от географии. В Москве и Санкт-Петербурге вторичный квадрат дороже, чем в регионах, но всё равно часто ниже первичного сегмента — особенно если смотреть не на элитные проекты, а на массовый рынок. В регионах ситуация ещё интереснее: там новостройки часто возводятся на окраинах, где инфраструктура только планируется, а вторичка предлагает готовые районы с работающими школами и поликлиниками.
Типичная картина по рынку:
| Параметр | Новостройка | Вторичное жильё |
|---|---|---|
| Средняя цена кв. м по России | 187,8 тыс. руб. | 123,6 тыс. руб. |
| Скорость заселения | После сдачи дома | Сразу после сделки |
| Состояние дома | Новый фонд | Может быть как свежим, так и возрастным |
| Риски | Срыв сроков, отделка, доплаты | Юридическая проверка, износ, скрытые дефекты |
| Дополнительные расходы | Ремонт, отделка, ожидание | Возможен косметический или капитальный ремонт |
Отдельного внимания заслуживает сегмент «свежей вторички» — дома не старше 10 лет. Здесь квадрат стоит уже значительно ближе к новостройкам: в мае 2026 года медиана составляла 180,1 тыс. руб. за кв. м. Это важный ориентир для тех, кто хочет почти новый дом, но не готов ждать сдачи и рисковать переносом сроков. По сути, вы получаете современное жильё с работающими коммуникациями, но без «котлованных» рисков. В моей практике такие объекты часто становятся оптимальным компромиссом: цена выше средней по вторичке, но ниже первички, а качество жизни — сразу после сделки.
Когда вторичка выгоднее новостройки по деньгам
Финансовая математика покупки жилья — это не про цену в объявлении, а про совокупную стоимость входа и первых лет владения. Я всегда рекомендую клиентам составлять таблицу реальных расходов, и картина часто оказывается неожиданной даже для опытных покупателей.
Считайте не только цену квартиры, но и:
- первоначальный взнос — на вторичке он может быть выше из-за банковских требований, но это индивидуально;
- расходы на ремонт — в новостройке без отделки это минимум 10–15 тысяч рублей за квадрат при базовом ремонте, а часто и больше;
- временную аренду на период ожидания новостройки — при сдаче дома на год позже обещанного вы теряете сотни тысяч рублей на съёмном жилье;
- мебель и технику — в готовой вторичке они часто уже есть, и это не мелочь, а бюджет в 300–500 тысяч рублей;
- возможные переплаты по ипотеке — пока дом строится, вы платите проценты, не живя в квартире;
- платные услуги по проверке сделки и сопровождению — на вторичке они обязательны, но их стоимость несопоставима с рисками.
Новостройка часто кажется дешевле на старте — застройщики умело играют с ценой квадрата на этапе котлована. Но к итоговой сумме добавляются отделка, мебель и месяцами растущая финансовая нагрузка, если семья параллельно снимает жильё. Вторичка в готовом состоянии позволяет заселиться сразу и убрать часть этих расходов — иногда экономия достигает 20–30% от бюджета покупки, если считать честно.
Вторичка особенно выгодна, если:
- квартира продаётся с нормальным ремонтом — не «бабушкиным», а хотя бы косметическим, позволяющим жить без переделок;
- дом находится в готовом районе — когда вокруг уже есть всё, а не обещания застройщика построить школу через пять лет;
- не нужен дорогой «показной» жилой комплекс — вы не переплачиваете за бренд, лобби с диванами и консьержа, которого может не быть через год;
- покупатель умеет торговаться — на вторичке дисконт в 5–10% от цены объявления вполне реален, особенно при быстрой сделке;
- объект покупается без спешки, после спокойной проверки — время на вашей стороне, если вы не поддаётесь давлению продавца.
Где новостройка всё же сильнее
Было бы нечестно утверждать, что вторичка всегда лучше. Новостройка остаётся оправданным выбором в ряде сценариев, особенно если для вас принципиальны характеристики, которые в старом фонде не получить.
Новостройка сильнее, если:
- покупатель хочет современную планировку — просторные кухни-гостиные, мастер-спальни, большие окна, которых в типовых сериях прошлых лет просто нет;
- важна энергоэффективность и новые сети — современные дома потребляют меньше тепла, а коммуникации не требуют замены ближайшие 20–30 лет;
- есть доступ к льготной ипотеке — субсидированная ставка может кардинально изменить математику ежемесячного платежа;
- устраивает ожидание сдачи — если вы живёте в своём жилье и покупка не привязана к срочному переезду;
- есть бюджет на ремонт — и вы готовы делать его под себя, а не принимать чужие решения.
Но даже в этих случаях важно помнить о динамике рынка 2026 года: вторичка растёт в цене не медленнее новостроек, а в некоторые периоды — быстрее. Миф о том, что «вторичка всегда дешевеет», давно не соответствует реальности. В условиях высокой инфляции и дорогой ипотеки готовое жильё в хороших локациях становится только дороже, потому что люди голосуют рублём за возможность жить здесь и сейчас.
Ипотека: почему вторичка может оказаться удобнее
Ипотечный вопрос — один из самых болезненных при выборе между первичкой и вторичкой. На первый взгляд, льготные программы делают новостройки безальтернативными. Но реальность сложнее: важна не только ставка, но и сам сценарий сделки, её скорость и предсказуемость.
На рыночных условиях ипотека на вторичку в 2026 году остаётся дорогой: ставки в банках держались примерно от 15,5% годовых, а полная стоимость кредита — в широком диапазоне 18,8–25,6%. Это делает переплату существенной, поэтому объект без лишних рисков и задержек становится особенно ценным. Когда вы платите такие проценты, каждый месяц ожидания сдачи новостройки — это буквально выброшенные деньги.
Вторичка удобнее по ипотеке, если:
- нужна быстрая регистрация сделки — от подписания договора до получения ключей проходит считанные дни, а не годы;
- продавец готов к прозрачной схеме — полная стоимость в договоре, никаких «серых» доплат;
- квартира подходит под стандартную банковскую проверку — нет перепланировок, обременений, проблем с документами;
- не хочется зависеть от темпов стройки и ввода дома — банк одобряет объект, а не обещания застройщика.
При этом льготные программы действительно сильнее поддерживают новостройки, и при субсидированной ставке первичка может выиграть по ежемесячному платежу. Но если льготной ипотеки нет — а доступ к ней в 2026 году сузился — вторичка нередко оказывается практичнее за счёт готовности объекта и меньших сопутствующих затрат. Мой совет: всегда считайте оба сценария в цифрах, а не на уровне «новостройка — это современно».
Как выбрать выгодную вторичку: пошаговый алгоритм
Покупка вторички требует системного подхода. За годы работы я выработал алгоритм, который помогает отсечь эмоции и принимать решение на основе фактов.
Шаг 1. Определите цель покупки
- для жизни — приоритет: локация, инфраструктура, готовность к заселению;
- для сдачи в аренду — важны ликвидность района и прогнозируемый поток арендаторов;
- как временное жильё — минимальные вложения в ремонт, возможность быстрой перепродажи;
- как сохранение капитала — защита от инфляции, потенциал роста стоимости.
Если квартира нужна для жизни, вторичка часто выигрывает за счёт заселения без ожидания. Если цель — инвестиция, нужно сравнивать не только цену входа, но и ликвидность района: в некоторых локациях новостройки могут показывать лучшую динамику, но это требует глубокого анализа конкретного города.
Шаг 2. Сравните не дома, а полную стоимость владения
Сравните в таблице:
- цену покупки;
- ремонт — от косметического до капитального, в зависимости от состояния;
- ипотеку — с учётом всех комиссий и страховок;
- коммунальные платежи — в старом фонде они могут быть выше из-за меньшей энергоэффективности;
- расходы на переезд;
- потенциальные простои — месяцы без возможности жить в квартире.
Шаг 3. Проверьте район
Сильная вторичка почти всегда выигрывает у слабой новостройки, если вокруг уже есть:
- транспорт — остановки, станции метро, удобные выезды;
- школы — и не «планируемые к постройке», а реально работающие;
- детские сады — с адекватной очередностью;
- магазины — продуктовые, аптеки, бытовые услуги в пешей доступности;
- медицина — поликлиники и больницы, а не обещания застройщика;
- дворы без стройки рядом — жизнь под звук сваебойной техники не добавляет комфорта.
Шаг 4. Оцените состояние дома
Обратите внимание на:
- возраст здания — критично для инженерных систем;
- лифты — их замена стоит дорого и решается на уровне всего дома;
- стояки и трубы — следы протечек, ржавчина, временные хомуты;
- крышу — особенно в домах старого фонда, где протечки верхних этажей не редкость;
- подвал — затопления, грибок, состояние коммуникаций;
- состояние подъезда — косвенный показатель адекватности управляющей компании;
- управляющую компанию — почитайте отзывы, поговорите с соседями.
Шаг 5. Проверьте юридическую чистоту
Это ключевой этап для вторички, и экономить на нём нельзя. Покупатель должен убедиться, что:
- нет обременений — ипотека, арест, рента;
- понятна история собственников — частые перепродажи за короткий срок должны насторожить;
- у всех продавцов есть полномочия — особенно если собственников несколько;
- нет скрытых наследственных или семейных споров — супруги, дети, наследники могут предъявить права;
- зарегистрированные жильцы выписаны или будут выписаны по договору — с неустойкой за нарушение сроков.
Типовые ошибки покупателей
1. Сравнивать только цену за квадратный метр
Дешёвый квадрат в неудобном месте часто проигрывает более дорогому, но ликвидному объекту. Я видел десятки случаев, когда покупатели радовались низкой цене, а потом годами не могли продать квартиру без потерь.
2. Игнорировать ремонт
Квартира «под ремонт» может выйти дороже готовой новостройки, если считать всё честно. Демонтаж, вывоз мусора, черновые материалы, работа — это миллионы рублей, которые не видны в цене объявления.
3. Не проверять документы
На вторичке юридическая ошибка может стоить дороже любой экономии. Потеря квартиры из-за непризнанного наследника или неправильно оформленной сделки — реальный риск, который закрывается только профессиональной проверкой.
4. Ориентироваться только на свежий внешний вид
Косметический ремонт не гарантирует исправную проводку, трубы и перекрытия. Продавцы часто делают «предпродажный макияж», который скрывает серьёзные проблемы — от плесени за обоями до аварийной электропроводки.
5. Покупать в спешке из-за страха упустить объект
На вторичном рынке лучше потерять одну квартиру, чем купить проблемную. Рынок цикличен, и «уникальные предложения» появляются регулярно — не дайте эмоциям управлять бюджетом.
Чек-лист перед покупкой вторички
- Проверить выписку и права собственности — через Росреестр, с историей переходов.
- Уточнить число собственников и зарегистрированных лиц — особенно несовершеннолетних.
- Посмотреть квартиру в разное время суток — утром, днём и вечером, чтобы оценить шум и освещённость.
- Оценить шум, подъезд, двор и парковку — поговорить с соседями, если возможно.
- Проверить сантехнику, электрику и вентиляцию — включить воду, свет, вытяжку.
- Сравнить коммунальные платежи — запросить квитанции за последний год.
- Посчитать бюджет с ремонтом и ипотекой — с запасом 15–20% на непредвиденные расходы.
- Сверить цену с аналогами в том же районе — через агрегаторы и прямые звонки.
- При сомнениях заказать юридическую проверку — это не расходы, а страховка.
Для каких городов вторичка особенно интересна
В крупных городах вторичный рынок часто сильнее за счёт локации. В Москве, Санкт-Петербурге и ближнем Подмосковье покупатели нередко готовы платить за готовый район и транспортную доступность — и это рациональный выбор, а не компромисс. В регионах, где новостройки строятся на окраинах, вторичка может быть даже практичнее для повседневной жизни: вам не нужно ждать, пока поле вокруг дома превратится в микрорайон.
Особенно рационален выбор вторички, если:
- работа и школа уже привязаны к конкретному району — переезд в новостройку на другом конце города ломает логистику всей семьи;
- важна пешая доступность инфраструктуры — не «пять минут на машине», а реально дойти пешком;
- нет желания жить рядом со стройкой несколько лет — шум, пыль, грузовики под окнами;
- бюджет не позволяет купить новостройку в хорошем месте — а покупать «в поле» ради статуса нового дома сомнительная стратегия.
Вывод
Вторичное жильё в российских городах выгоднее новостройки тогда, когда покупателю важны не обещания застройщика, а готовый результат: быстрый въезд, понятный район, меньшие сопутствующие расходы и возможность проверить объект до сделки. Это не идеологический выбор между старым и новым — это холодный расчёт, в котором на одной чаше весов лежат реальные деньги и время, а на другой — маркетинговые картинки и планы на будущее.
На практике вторичка особенно сильна для семей, людей с ограниченным бюджетом и тех, кто покупает квартиру для жизни, а не ради ожидания сдачи дома. Если нужен современный дом и доступ к льготной ипотеке, новостройка может быть лучше — но только при условии, что вы готовы к её реальной стоимости, а не к той, что указана в рекламном буклете. Считайте полный бюджет, смотрите на реальное удобство жизни, и тогда выбор между первичкой и вторичкой перестанет быть мучительным.
FAQ
Что выгоднее: вторичка или новостройка?
Если нужна готовая квартира без ожидания и лишних расходов на отделку, часто выигрывает вторичка. Если важна льготная ипотека и новый дом — новостройка. Но универсального ответа нет: всё зависит от ваших жизненных обстоятельств и готовности ждать.
Почему вторичка дешевле?
Потому что в цене уже учтены возраст дома, износ, возможный ремонт и менее «упакованный» продукт по сравнению с новым проектом. Застройщики продают не просто квадратные метры, а образ жизни и обещания — и это стоит денег.
Можно ли купить вторичку выгодно в ипотеку?
Да, но нужно тщательно считать полную стоимость кредита, ремонт и сопутствующие расходы. На рыночных ставках переплата может быть высокой, поэтому объект должен быть максимально предсказуемым и не требовать дополнительных вложений в первые годы.
Какая вторичка самая интересная для покупки?
Чаще всего — квартиры в домах 5–15 лет, в районах с готовой инфраструктурой и без серьёзных юридических или технических проблем. Это сегмент «свежей вторички», где вы получаете современное жильё без рисков долгостроя.
Когда лучше не брать вторичку?
Когда у квартиры сложная история собственников, нужны большие вложения в капитальный ремонт или дом находится в плохом техническом состоянии. В таких случаях экономия на цене покупки может обернуться расходами, превышающими стоимость новостройки.